
著者:REACH24H グリーン・低炭素/持続可能コンプライアンスチーム
更新日:2026年5月
EU炭素国境調整メカニズム(Carbon Border Adjustment Mechanism, CBAM)は、2026年1月1日から本格適用段階に入りました。CBAMは、鉄鋼、アルミニウム、セメント、肥料、電力、水素などの高炭素集約型の製品について、EU域内の輸入事業者および間接的通関代理人に対し、体化排出量に応じたCBAM申告およびCBAM証書の購入・償却を求める制度です。
一方、EU域外の製造者、輸出者およびサプライヤーは、直接の申告主体ではない場合でも、EU顧客に対して、正確で追跡可能かつ検証可能な排出量データ、製造工程情報および関連証明資料を提供する必要があります。
EUの公式説明によると、CBAM証書の価格はEU排出量取引制度(EU ETS)の排出枠オークション価格と連動します。2026年は、EU ETS排出枠オークション価格の四半期平均値に基づいて算定されます。
REACH24Hは、企業に対してCBAMのワンストップコンプライアンスソリューションを提供しています。サービスには、製品の対象判定、CN Code/HS Codeの確認、体化排出量の算定、デフォルト値と実測データによる申告排出量の比較、CBAMコスト試算、検証資料の準備、許可申告者への支援、EU顧客向け説明資料作成支援などが含まれます。
これにより、企業のコンプライアンスリスクおよびサプライチェーン上のコミュニケーションコストの低減を支援します。
お問合せ- REACH24H
なぜEU向け輸出企業は今すぐCBAM対応を始める必要があるのか
CBAMは、移行期間中の「報告義務」から、本格適用段階へ移行しました。2026年以降、CBAMは単なるデータ報告の問題ではなく、受注コスト、EU顧客への供給資格、サプライチェーン上の交渉力、低炭素競争力に直接関わるコンプライアンス要件となります。
EU向けに製品を輸出する製造者および貿易事業者にとって、CBAMの影響は主に以下の点が挙げられます。
EU顧客による排出データ要求がより厳格化
EU輸入事業者は、CBAM申告およびCBAM証書の清算を行う必要があります。そのため、EU域外のサプライヤーに対し、製品レベルの体化排出量データ、生産工程情報、エネルギー使用データ、原材料および前駆物質情報などを求めるケースが増えています。
デフォルト値の使用により炭素コストが高くなる可能性
信頼性のある実測排出データが不足している場合、企業またはEU顧客はデフォルト値を用いて算定することがあります。デフォルト値はデータ準備の負担を軽減する一方で、企業自身の低炭素生産上の優位性を十分に反映できない可能性があります。
CBAMコストがサプライチェーンを通じて輸出企業に波及する可能性
CBAM申告およびCBAM証書清算義務を直接負うのは、通常、EU輸入事業者および間接的通関代理人です。しかし、関連コストは、調達価格、契約条項、サプライヤー選定、顧客監査要求などを通じて、輸出企業に波及する可能性があります。
低炭素データ管理能力が長期競争力に影響
鉄鋼、アルミニウム、セメント、肥料などの高排出産業では、安定的かつ検証可能な炭素データ管理体制を構築できるかどうかが、EU市場における顧客信頼、受注安定性、長期的な市場アクセスに影響します。
EU炭素国境調整メカニズム(CBAM)とは
EU炭素国境調整メカニズム(CBAM)は、EUが「カーボンリーケージ(炭素漏出)」リスクに対応するために導入した気候・貿易政策ツールです。
その基本的な考え方は、EUへ輸入される特定の炭素集約型製品について、その生産過程で発生した体化排出量に応じて、EU域内企業がEU ETSの下で負担する炭素コストに近い負担を課すことです。これにより、国や地域ごとの炭素価格水準の違いによって生じる不公平な競争を抑制することを目指しています。
CBAMは、単純な意味での通常の輸入関税ではありません。CBAM規則では、「年次申告+CBAM証書の購入・償却」という仕組みを通じて、輸入製品がその体化排出量に応じた炭素コストを負担することになります。
CBAM規則であるRegulation (EU) 2023/956により、この制度の基本枠組みが確立されました。その後、Regulation (EU) 2025/2083により、申告期限、免除措置など一部内容について簡素化および調整が行われました。
EU炭素国境調整メカニズム(CBAM)の対象製品
現在、CBAM規則の対象範囲は、セメント、電力、肥料、水素、鉄鋼、アルミニウムの6つの製品カテゴリーです。
CBAM規則の規制範囲は、今後、EU排出量取引制度(EU ETS)の対象となる全ての産業へと拡大される予定です。規則第30条では、移行期間終了前に欧州委員会が有機化学品やポリマーなどを対象に含めるかどうかについて評価を行うことが定められています。
EUへの輸出製品のコンプライアンスについて、より簡単かつ正確に把握していただけるよう、REACH24Hが開発したCHEMCHECKツールに、新たに「CBAM対象製品を検索」機能が追加されました。本機能により、迅速かつ正確な検索サービスを提供いたします。最新かつ最も包括的な情報を確実に入手いただくため、CHEMCHECKはCBAM規制対象となる製品カテゴリーをリアルタイムで更新いたします。
EU炭素国境調整メカニズム(CBAM)の対象主体と義務
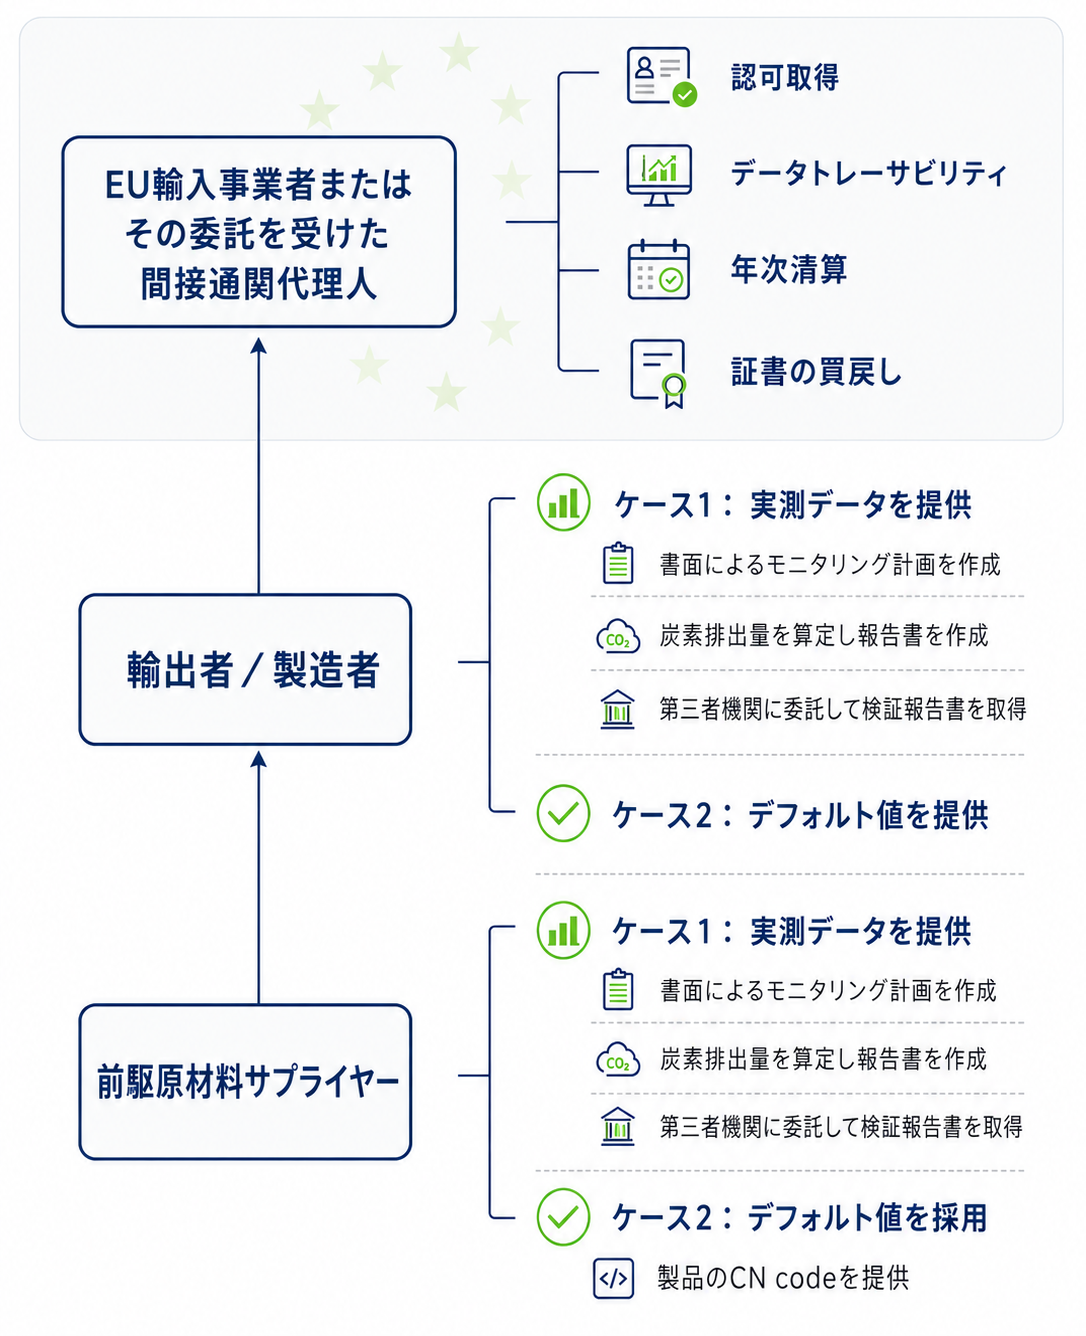
CBAMの直接的な義務主体は、通常、EU域内の輸入事業者および間接的通関代理人です。EU域外の製造者、輸出者、貿易業者は、サプライチェーンにおいて、データ提供およびコンプライアンス協力の責任を負います。
EU炭素国境調整メカニズム(CBAM)の免除基準
CBAM簡素化規則により、CBAM対象品目(鉄鋼、アルミニウム、肥料、セメント)の輸入量が年間50トン未満の輸入事業者については、CBAM規則の対象外とする免除措置が導入されました。
ただし、注意が必要です。輸出企業側の出荷量が少ない場合でも、EU側の輸入事業者および間接的通関代理人の輸入量が年間50トン以上となる場合には、EU顧客からCBAM対応に必要なデータ提供を求められます。
電力および水素については、輸入量にかかわらずCBAM対応が必要となります。
EU炭素国境調整メカニズム(CBAM)の実施スケジュールと主な節目
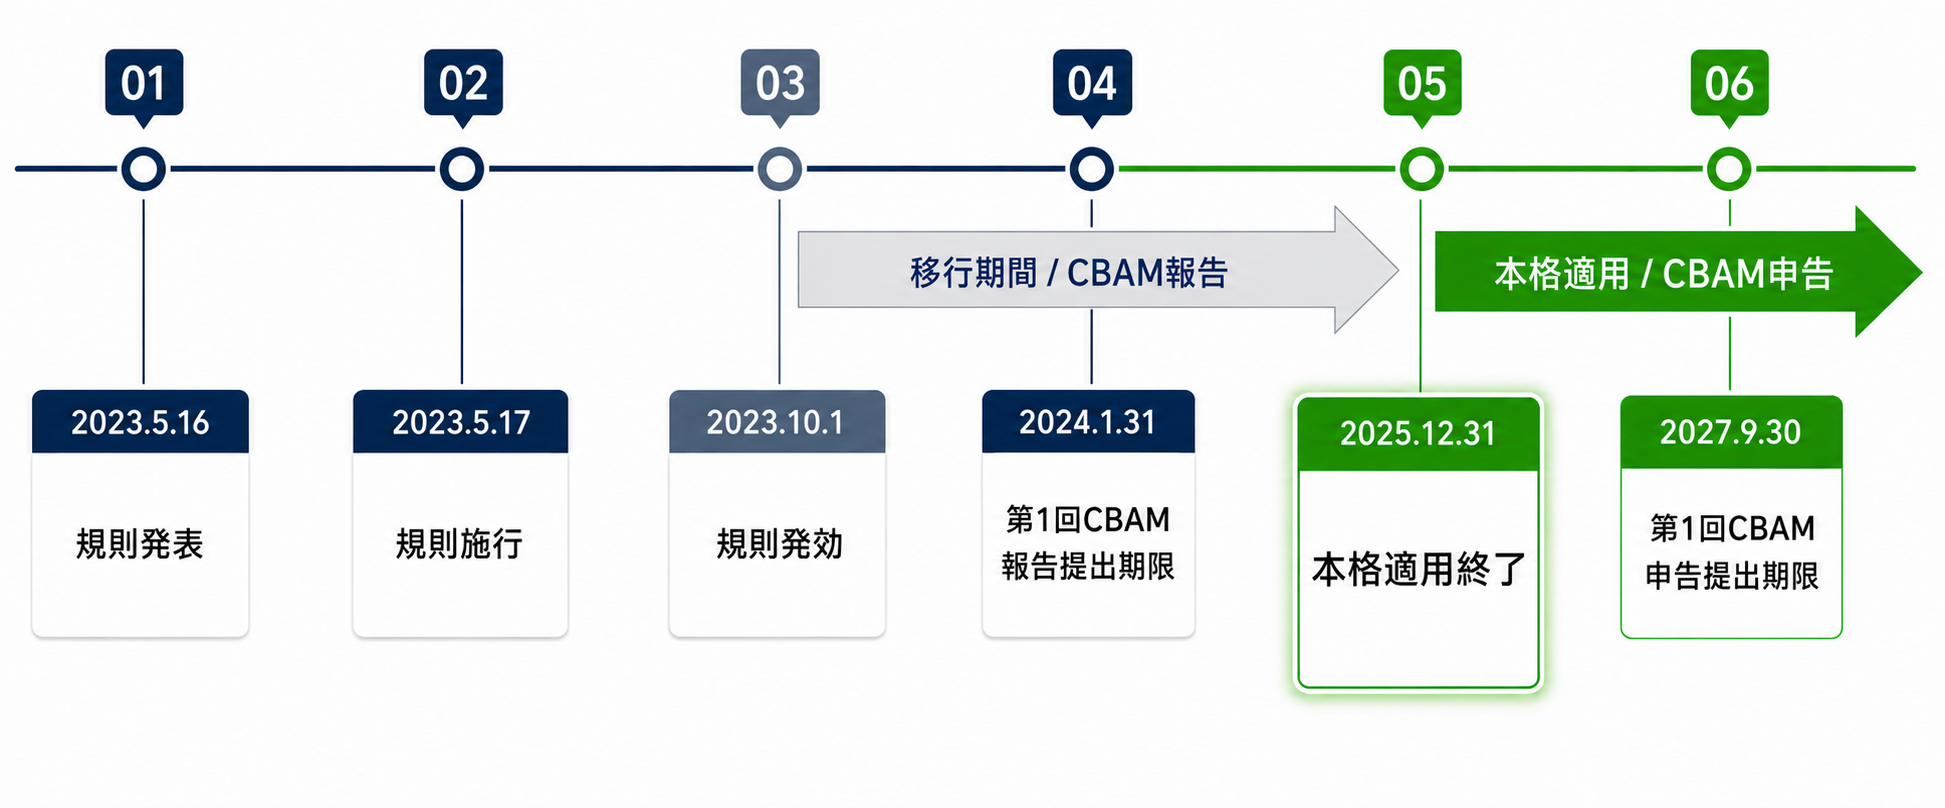
CBAM規則は2023年10月1日から施行され、移行期間と本格適用段階に分かれています。現在はすでに本格適用段階に入っています。
移行期間(2023年10月1日〜2025年12月31日)
CBAM報告書を提出します。炭素排出費用は発生しません。
本格適用(2026年1月1日以降)
CBAM申告を行います。初回申告では、2026年の排出データを2027年9月30日までに提出する必要があります。また、炭素排出費用を算定し、CBAM証書を購入する必要があります。
主要メカニズムの解説
許可申告者
許可申告者(Authorised CBAM Declarant)とは、所在する加盟国の主管当局から認可を受けたCBAM申告者を指します。一度認可を受けると、すべてのEU加盟国で有効です。
EU域内の輸入事業者およびその間接的通関代理人は、許可申告者となるための申請を行うことができます。
CBAM証書のルール
CBAM証書の性質
CBAM証書1枚は、二酸化炭素排出量1トンに相当します。各証書には固有の識別番号が付与されます。価格はEU ETS排出枠オークション価格に基づいて算定され、有効期間は2年間です。
CBAM証書の購入:
2027年2月1日から、許可申告者はCBAM証書を購入できます。
CBAM証書の清算:
許可申告者は、毎年9月30日までに、前暦年の体化排出量の総量に応じて、同量のCBAM証書を清算しなければなりません。各四半期末時点で、口座内の証書数は、当年に輸入済み商品の体化排出量の50%以上でなければなりません。
CBAM証書の買戻し:
毎年10月31日までに、余剰証書の買戻しを申請できます。買戻しは欧州委員会が加盟国を代表して実施し、購入時の原価で買い戻されます。買戻し数量は、前暦年の購入総量を超えることはできません。年間50トン未満の免除輸入量に該当する申告者は、購入したすべての証書について買戻しを申請できます。
CBAM証書の取消し:
毎年11月1日、欧州委員会は、2年前に購入され、なお口座に残っている証書を補償なしで取り消します。
CBAMの体化排出量はどのように算定するのか
CBAM算定の中心となるのは、製品の「体化排出量(Embedded Emissions)」です。企業は、製品カテゴリー、生産工程、エネルギー使用、原材料および前駆物質の投入状況などの情報に基づき、輸入製品の生産過程で発生する関連温室効果ガス排出量を算定する必要があります。
一般的に、CBAMの体化排出量算定では、以下の事項を確認する必要があります。
製品が単純製品か複合製品か
単純製品は通常、CBAM対象前駆物質の体化排出量を含みません。一方、複合製品では、前駆物質の生産排出量までさらに遡って確認する必要があります。
直接排出と間接排出の境界
業種および製品カテゴリーによって、直接排出・間接排出をどこまで含めるかの要求は異なります。EU公式方法論に基づいて判断する必要があります。
生産施設と生産ルート
同一製品であっても、生産施設や製造プロセスが異なる場合、排出強度に大きな差が生じる可能性があります。
実測データとデフォルト値の選択
企業は、実測排出データを使用できる条件が整っているかを評価する必要があります。これには、データの完全性、トレーサビリティ、検証資料、社内データ管理能力などが含まれます。
支払済み炭素価格の控除可能性
製品原産国で実際に炭素価格が支払われている場合、CBAM申告者は、条件を満たすことで当該炭素価格の控除を主張できる可能性があります。
REACH24HのCBAMコンプライアンスサービス
REACH24Hは、企業の製品タイプ、輸出形態、EU顧客の要求およびデータ基盤に応じて、ワンストップのコンプライアンスサービスを提供します。
CBAM規則の解説と企業影響評価
CBAM本格適用段階における基本規則および関連実施規則を解説します。
企業のコンプライアンス責任を明確化します。
企業の既存の炭素データ管理基盤とギャップを評価します。
段階的なCBAMコンプライアンスロードマップを策定します。
CBAM対象製品の判定
製品がCBAM対象範囲に含まれるかを判断します。
製品対象判定意見を作成します。
CBAM体化排出量の算定
製品レベルのデータ収集リストを作成します。
生産工程、エネルギー消費、原材料・副資材および前駆物質データを整理します。
製品の体化排出量を算定します。
事業者排出報告書を作成します。
CBAM炭素コスト試算と比較
デフォルト値と実測データによる申告案のコスト差を算定・分析します。
CBAM証書価格メカニズムを踏まえ、コスト変動を評価します。
迅速な初期評価をご希望の場合は、REACH24Hの「EU CBAM Calculator」をご利用いただけます。
CBAM検証資料の準備と対応支援
カスタマイズされたモニタリング計画を作成します。
トレーサブルに確認可能なデータ証拠チェーンの構築を支援します。
企業による検証必要資料の準備を支援します。
輸入事業者または検証機関からの質問への回答を支援します。
年度データ管理および継続的なコンプライアンスに関する助言を提供します。
許可申告者登録
EU輸入事業者または間接的通関代理人による申告必要資料の準備を支援します。
許可申告者の登録を支援します。
なぜREACH24Hを選ぶのか
REACH24Hは、EU CBAM、製品カーボンフットプリント、企業炭素算定、EUDRなどの国際グリーン貿易コンプライアンス課題に長年注目してきました。法規制、データ、サプライチェーン、顧客コミュニケーションの複数の観点から、企業に実務的なソリューションを提供します。
法規制理解と実務経験
企業がCBAM制度の要求を正確に理解できるよう支援し、CBAMを単なる通常関税または単一の製品カーボンフットプリントプロジェクトとして誤解することを防ぎます。
部門横断的なデータ整理能力
生産、エネルギー、調達、品質、貿易、ESGなどの部門間データを整理し、連携を支援します。
サプライチェーンコミュニケーション支援
EU域外の製造者および輸出者が、EU顧客からのデータ質問票、算定要求、検証手配に対応できるよう支援します。
コスト志向のコンプライアンス戦略
データ算定を完了するだけでなく、CBAMコストへの影響および低炭素化に向けた最適化方向の評価も支援します。
グリーン貿易コンプライアンスサービスの拡張性
企業炭素計算/カーボン棚卸サービス、製品カーボンフットプリント/カーボンラベル、EU森林破壊防止規則(EUDR)登録申請などのサービスと組み合わせ、企業がより包括的なグリーンコンプライアンス体制を構築できるよう支援します。
CBAMに関するよくある質問(FAQ)
Q1. CBAMは「輸出企業がEUに直接税金を支払う制度」ですか?
A:いいえ。CBAMの直接申告およびCBAM証書清算義務は、通常、EU輸入事業者および間接的通関代理人が負います。EU域外の製造者、輸出者、貿易事業者は、直接申告主体ではありません。ただし、正確な製品体化排出量データ、生産情報、検証資料を提供する必要があります。関連コストは、調達価格や契約条項を通じて輸出企業に転嫁される可能性があります。
Q2. 日本企業は許可申告者を申請する必要がありますか?
A:一般的には、許可申告者はEU域内の輸入事業者および間接的通関代理人が申請します。日本の製造者および輸出者は、EU顧客に対して製品レベルのCBAM排出データ、検証資料、コスト試算を提供する役割を担うことが一般的です。
Q3. どの製品についてCBAM算定が必要ですか?
A:現在、CBAMは主に鉄鋼、アルミニウム、セメント、肥料、電力、水素などの特定製品を対象としています。企業は、製品のCN Code、材質、用途、EU輸入書類に基づいて対象判定を行う必要があります。品名や業界分類だけで判断すべきではありません。
Q4. CBAMのデフォルト値と実測データはどのように選択すべきですか?
A:デフォルト値は、企業が完全な実測データを保有していない場合の初期試算に適しています。ただし、企業の実際の生産水準や低炭素化の優位性を十分に反映できない可能性があります。EU向けの安定した顧客を持つ企業、輸出量が大きい企業、エネルギーおよび生産データの基盤が整っている企業は、早期に実測データによる算定可能性を評価することを推奨します。
Q5. CBAM算定と製品カーボンフットプリントはデータを共用できますか?
A:一部の基礎データは共用できます。例えば、エネルギー消費量、原材料投入量、生産量などです。ただし、両者は算定目的、境界範囲、基準、結果の用途が異なります。企業はCBAM規則に基づき、専用の算定ロジックを構築する必要があります。一方で、製品カーボンフットプリント管理体制と連携して整備することは可能です。
Q6. CBAM証書の価格はどのように計算されますか?
A:CBAM証書価格は、EU炭素市場であるEU ETS排出枠オークション価格と連動します。EUの公式説明によると、2026年のCBAM証書価格はEU ETS排出枠オークション価格の四半期平均値に基づいて計算され、2027年以降は週平均価格に基づいて計算されます。
Q7. 原産国で炭素価格を支払っている場合、控除できますか?
A:一定の条件を満たす場合、許可申告者は、製品について原産国で実際に支払われた炭素価格の控除を主張できます。そのためには、十分で検証可能な証明資料を準備する必要があります。
Q8. 貿易事業者が生産データを持っていない場合、どのようにCBAM要求に対応すべきですか?
A:貿易事業者は、できるだけ早い段階で上流製造者から、製品工程、エネルギー消費、原材料、前駆物質などのデータを収集する必要があります。また、サプライヤーデータの収集および記録管理体制を構築することも重要です。実測データを取得できない場合は、まずデフォルト値による試算とデータギャップ分析を行い、その後、上流サプライヤーのデータ整備を段階的に進めることが推奨されます。
Q9. 企業はいつCBAM対応を開始すべきですか?
A:すでにEUへCBAM対象品目を輸出している企業、またはEU顧客からCBAMデータの提供を求められている企業は、早期に製品対象判定、体化排出量データの整理、データギャップ分析、初期コスト試算を開始することが重要です。早期にデータ体系を構築するほど、検証、顧客コミュニケーション、コスト交渉の負担を軽減しやすくなります。
Q10. REACH24HはどのようなCBAM支援を提供できますか?
A:REACH24Hは、CBAM対象製品判定、規則解説、体化排出量算定、CBAMコスト試算、検証資料準備、EU顧客質問票への回答支援、許可申告者支援、長期的なデータ管理助言などのサービスを提供しています。